
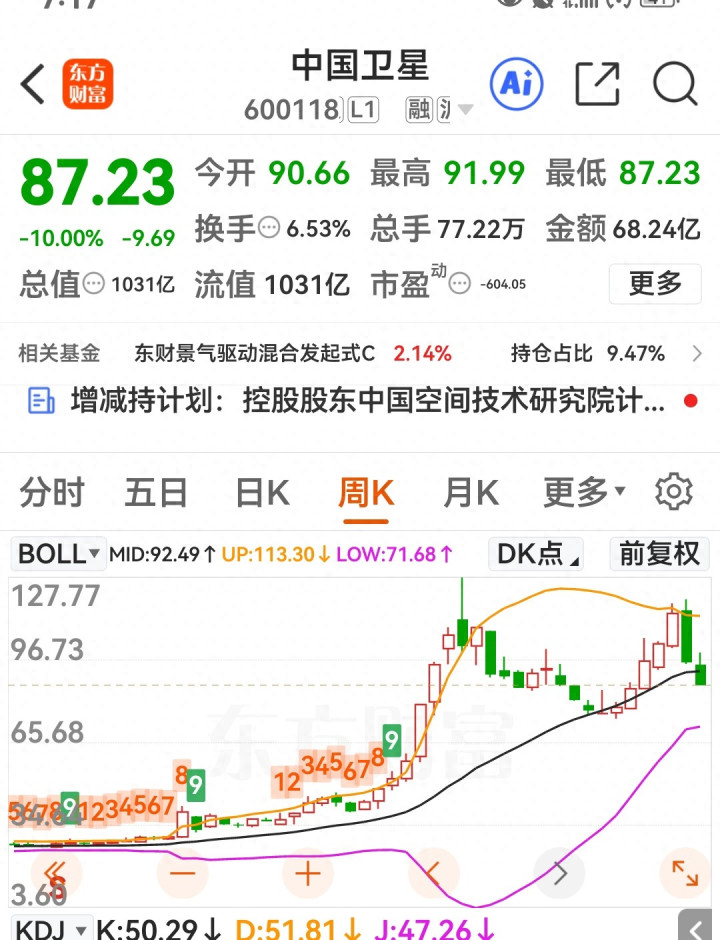
近期,A股航天龙头中国卫星(600118) 股价连续暴跌,5月中旬以来短短数日从116元跌至87元,跌幅超25%,5月19日更是直接跌停。作为国内小卫星研制的绝对龙头、低轨星座核心供应商,它的暴跌绝非偶然,而是“靠财政吃饭、无自主定价权、业绩虚胖、估值泡沫”四大核心矛盾集中爆发的必然结果。这家顶着“航天强国”光环的企业,到底有没有真正的投资价值?答案藏在它的商业模式、盈利真相与行业规则里。
一、看似高大上的龙头,实则是“财政依赖型代工”。
中国卫星是A股唯一覆盖卫星研制、应用全产业链的央企平台,背靠航天科技集团五院,国内小卫星市占率超60%,是GW、G60低轨星座核心供应商。从赛道看,它站在商业航天、卫星互联网的国家战略风口,订单充足、行业壁垒高,怎么看都是优质标的。
但剥开光环看本质,它的商业模式完全依赖财政与军工订单,没有市场化造血能力:
客户结构高度单一:核心客户是中国星网、军方、地方政府,军工及政府客户占比约60%,商业客户不足35%,几乎是“单一买方市场”。
收入结构畸形:90%收入来自宇航制造(卫星生产),高毛利的卫星应用占比仅10%,主业就是“按国家计划造卫星”。
现金流与结算极不稳定:项目周期长、收入确认滞后,应收账款高企,一季度营收6.09亿却亏损超4000万,典型“增收不增利”。
它不是市场化的科技企业,更像是国家航天项目的“代工厂”,生存完全依赖财政预算与军工订单,没有自主选择客户、自主开拓市场的空间。
二、没有自主定价权:利润被锁死,薄利到亏损。
中国卫星盈利极差的核心根源,是军品与国家项目的定价规则——完全没有自主定价权,利润被政策锁死在极低水平。
1. 成本加成定价,利润上限仅5%左右。
国内航天军工产品长期执行“成本+固定利润率”的审价机制,传统模式下利润率被限制在5%上下。卫星作为国家战略装备,定价由国家审计、军方核定,企业只能按成本核算利润,不能因需求旺盛涨价、不能因技术领先提价。
2. 商业航天压价,毛利率持续暴跌。
即便面向商业客户,为抢占低轨星座订单,公司也被迫低价接单,商业产品单位毛利远低于传统业务。2025年公司毛利率仅8.84%,2026年一季度毛利率14.02%(同比仍下滑),净利率常年不足1%,2025年归母净利仅3556万,净利率0.58%。
3. 增收不增利,越做越亏。
2026年一季度营收同比增37.89%,但归母净利润亏损4269万,亏损同比扩大77% ——订单越多、营收越高,亏损反而越大,完全违背市场化企业逻辑。
三、业绩虚胖:季度大起大落,主业长期微利甚至亏损。
2025年营收61亿,净利仅3556万;,2026年一季度再亏4000多万,全年盈利全靠个别项目结算与财政补贴支撑。
扣非净利更惨:2025年扣非净利仅758万,主业几乎不赚钱,盈利靠补贴、非经常性损益“凑数”。
这种业绩不是“成长”,是财政补贴下的“勉强续命”:一旦国家预算收缩、订单延迟、补贴减少,业绩直接跳水,完全没有可持续的市场化盈利模型。
四、估值泡沫破裂:从“市梦率”到暴力回归。
过去一年,中国卫星股价从26元暴涨至116元,涨幅超340%,市场炒作“卫星互联网、低轨星座、国家战略”,把它炒到数千倍市盈率,远高于军工行业30-50倍的平均估值。
但故事撑不起业绩:
高估值建立在“未来业绩爆发”的幻想上,现实是主业持续微亏、盈利无拐点。
5月18日晚,控股股东宣布减持3%股份,直接戳破泡沫——连大股东都在高位套现,用脚投票不看好短期业绩 。资金抱团瓦解,恐慌抛售,估值从“市梦率”暴力向基本面回归。
五、结论:航天龙头,没有真正的投资价值。
中国卫星是好赛道、烂盈利、弱模式的典型:
赛道好:国家战略、行业壁垒高、订单充足。
盈利差:无定价权、毛利率极低、主业亏损、依赖财政。
模式差:客户单一、现金流差、业绩不可持续。
估值高:即便暴跌后,估值仍远超合理区间。
一句话总结:靠财政吃饭、没有自主定价权的企业,再高大上的赛道,也撑不起可持续的价值。中国卫星的暴跌,就是市场对这种模式的最终投票。
诚利和提示:文章来自网络,不代表本站观点。